Las incorrecciones materiales son un tema crucial en el ámbito contable y financiero, donde la exactitud de los datos es fundamental para la toma de decisiones y la transparencia en las operaciones. Estas incorrecciones pueden surgir por diversas razones y, si no se identifican y corrigen a tiempo, pueden acarrear graves consecuencias tanto para la empresa como para sus stakeholders. En este artículo, exploraremos las características de las incorrecciones materiales, su importancia en el entorno empresarial y cómo detectar y corregir estos errores antes de que afecten significativamente a una organización.
Las incorrecciones materiales, por definición, son errores que pueden influir en la percepción del estado financiero de una entidad, lo que genera la necesidad de tener sistemas robustos de auditoría y control interno. Comprender la naturaleza de estos errores es vital para cualquier profesional que busque mantener la integridad y la validez de la información financiera. A lo largo del artículo, presentaremos ejemplos relevantes, causas comunes y, más importante, soluciones y buenas prácticas para prevenir este tipo de errores críticos.
¿Qué son las incorrecciones materiales?
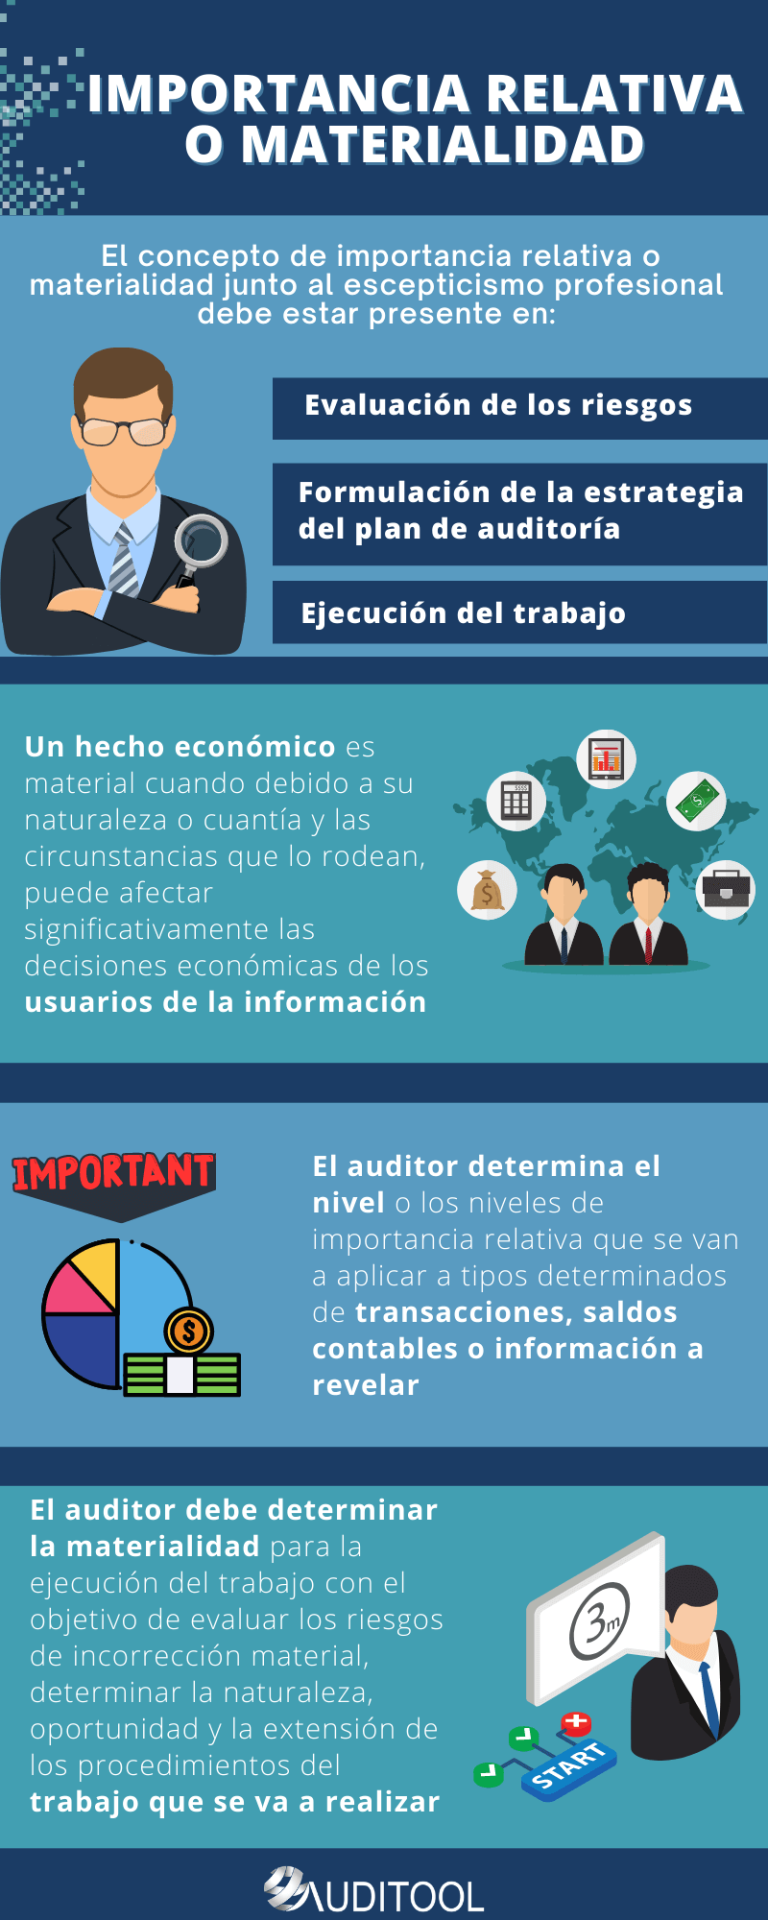
Las incorrecciones materiales son aquellos errores significativos que aseveran que la información financiera de una entidad no es precisa y, por tanto, no refleja la realidad de sus operaciones. Estos errores pueden ser el resultado de omisiones, inexactitudes o mala interpretación de los datos durante el proceso contable. Por lo general, aquellos errores que afectan la representación fiel de los estados financieros se consideran materiales, ya que pueden influir en las decisiones de los usuarios que dependen de esta información.
Características de las incorrecciones materiales
- Relevancia: La incorrección es material si su corrección puede afectar las decisiones económicas de los usuarios.
- Detección: A menudo se necesitan procedimientos de auditoría o controles internos para identificar este tipo de incorrecciones.
- Corrección: Una vez identificadas, las incorrecciones materiales requieren ajustes contables para ser rectificadas.
Importancia de detectar incorrecciones materiales
Detectar incorrecciones materiales es esencial para asegurar la transparencia y la fiabilidad de la información financiera. Las empresas deben realizar auditorías periódicas y contar con controles internos efectivos para garantizar que cualquier error sea corregido. Ignorar estos errores no solo pone en riesgo la integridad de los informes financieros, sino que también puede llevar a sanciones, pérdida de confianza de los inversores y posibles repercusiones legales.
Ejemplos de incorrecciones materiales en la práctica
Las incorrecciones materiales pueden presentarse en diversas formas. A continuación, se listan algunos ejemplos comunes que reflejan cómo se manifiestan en la práctica:
- Omisiones: No incluir una deuda significativa en los estados financieros.
- Inexactitudes en el procesamiento: Errar al registrar una transacción, como una venta que se registró duplicadamente.
- Estimaciones erróneas: No realizar correctamente la valoración de inventarios o cuentas por cobrar.
Causas comunes de incorrecciones materiales
Las causas de las incorrecciones materiales pueden ser variadas, pero entre las más comunes se encuentran:
- Errores humanos: Falta de atención o capacitación inadecuada por parte del personal encargado de la contabilidad.
- Sistemas inadecuados: Herramientas o software obsoletos que no permiten un registro preciso de las transacciones.
- Falta de procedimientos claros: La ausencia de directrices puede resultar en inconsistencias en el procesamiento de información.
Consecuencias de no corregir incorrecciones materiales
No abordar las incorrecciones materiales puede tener consecuencias graves. Entre ellas, podemos mencionar:
- Desconfianza en los estados financieros: Los inversores pueden perder la confianza en la empresa si no pueden confiar en la información proporcionada.
- Impacto en la toma de decisiones: La gerencia podría tomar decisiones erróneas basadas en datos inexactos.
- Consecuencias legales: La falta de cumplimiento podría resultar en sanciones o demandas.
Soluciones para remediar incorrecciones materiales
Es vital ser proactivo en la identificación y remediación de incorrecciones materiales. Algunas de las soluciones incluyen:
- Auditorías internas: Realizar auditorías periódicas para revisar y validar la precisión de la información.
- Capacitación del personal: Asegurarse de que todos los empleados estén capacitados y actualizados en prácticas contables y normativas.
- Elaboración de políticas claras: Crear procedimientos y directrices que aborden la forma en que se debe llevar la contabilidad.
Buenas prácticas para prevenir incorrecciones materiales
La prevención de incorrecciones materiales es esencial para mantener la integridad de la información financiera. Algunas buenas prácticas pueden incluir:
- Implementación de controles internos: Diseñar procedimientos robustos de control que aseguren la precisión en el registro de datos.
- Revisión continua: Realizar revisiones periódicas de los procesos y ajustarlos según sea necesario.
- Uso de tecnología: Invertir en software contable moderno que minimice el riesgo de errores humanos.
Conclusión y recomendaciones finales
Las incorrecciones materiales son un problema que no debe tomarse a la ligera. Es esencial que las entidades financieras implementen prácticas adecuadas que les permitan detectar y corregir estos errores de forma efectiva. La implementación de buenas prácticas y tecnología adecuada puede contribuir significativamente a reducir la ocurrencia de incorrecciones materiales.
Entender las causas, consecuencias y soluciones a las incorrecciones materiales no solo beneficia a las organizaciones, sino que también fomenta un ambiente de transparencia y confianza en el entorno financiero. Mantenerse proactivo en la detección y corrección de estos errores es fundamental para lograr la estabilidad y el crecimiento empresarial.