
Qué son las NIA y cuáles son sus claves principales
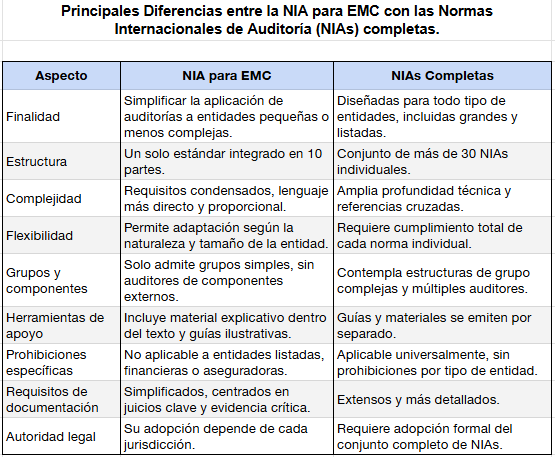
Las Normas Internacionales de Auditoría (NIA) son esenciales para garantizar la calidad y la confiabilidad en el sector de la auditoría. En un mundo cada vez más globalizado, entender qué son las NIA y cómo se aplican se ha vuelto fundamental tanto para profesionales de la auditoría como para empresas que buscan cumplir con estándares internacionales de transparencia financiera. Estas normas no solo promueven la coherencia en la práctica de auditoría, sino que también fortalecen la confianza del público en la información financiera divulgada.
El objetivo de este artículo es ofrecer una guía completa sobre las NIA, incluyendo su historia, objetivos y claves principales. Conocer qué son las NIA y sus implicaciones es vital para mejorar los procesos de auditoría y adaptarlos a las normativas globales. En este recorrido, abordaremos aspectos fundamentales que toda persona vinculada al ámbito contable y de auditoría debe entender.
- ¿Qué son las NIA?
- Historia y evolución de las NIA
- Objetivos de las NIA
- Claves principales de las NIA
- Estructura básica de las NIA
- Principios generales de auditoría
- Evaluación de riesgos en auditoría
- Evidencia de auditoría: importancia y tipos
- Uso del trabajo de otros en auditoría
- Normas especializadas y su aplicación
- Código de ética para contadores
- Control de calidad en los servicios de auditoría
- Conclusiones
- Relevancia y vigencia de las NIA en la actualidad
¿Qué son las NIA?
Las NIA son un conjunto de normas establecidas por el Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB). Estas normas buscan definir los requerimientos y recomendaciones que deben seguir los auditores durante la realización de una auditoría. El propósito de las NIA es asegurar que se sigan prácticas de auditoría consistentes y de alta calidad en todo el mundo.
Historia y evolución de las NIA
Las NIA fueron desarrolladas en respuesta a la creciente necesidad de estandarización en los procedimientos de auditoría. Su evolución ha estado marcada por una serie de reformas que han sido introducidas para adaptarse a los cambios en el entorno económico y a los avances en tecnología. Desde que surgieron, han pasado por múltiples revisiones y actualizaciones para reflejar el contexto contemporáneo y los desafíos que enfrentan los auditores.
Objetivos de las NIA
Los principales objetivos de las NIA son:
- Asegurar la calidad y la consistencia en la realización de auditorías.
- Proporcionar un marco claro para la responsabilidad de los auditores.
- Fortalecer la confianza del público en la información financiera auditada.
- Promover la transparencia en la presentación de informes de auditoría.
Claves principales de las NIA
Las siguientes son algunas de las claves más importantes de las NIA:
- Autonomía del auditor: Los auditores deben actuar de manera independiente asegurando que sus juicios no estén influenciados por la dirección de la empresa auditada.
- Ética profesional: Los auditores deben adherirse a un código de ética que promueva la integridad y la objetividad.
- Evaluación de riesgos: Las NIA enfatizan la identificación y evaluación de riesgos significativos en los estados financieros.
- Documentación adecuada: Es fundamental que los auditores mantengan una documentación clara y suficiente que respalde su trabajo.
Estructura básica de las NIA
La estructura de las NIA se organiza en secciones que abordan diferentes aspectos de la auditoría, tales como
- Introducción a la auditoría.
- Normas sobre la planificación y supervisión de la auditoría.
- Normas sobre la evaluación y respuesta al riesgo.
- Normas sobre la obtención de evidencia suficiente y adecuada.
Principios generales de auditoría
Las NIA establecen principios generales que los auditores deben seguir, tales como:
- La necesidad de realizar auditorías con un enfoque basado en riesgos.
- La importancia de obtener evidencia suficiente y adecuada para respaldar las conclusiones de auditoría.
- La obligación de mantener la confidencialidad de la información obtenida durante el proceso de auditoría.
Evaluación de riesgos en auditoría
Un aspecto crucial de las NIA es la evaluación de riesgos. Los auditores deben identificar y evaluar los riesgos significativos de error en los estados financieros. Esto les permite enfocar sus esfuerzos de auditoría en áreas de mayor riesgo, lo que aumenta la eficacia y eficiencia de la revisión.
Evidencia de auditoría: importancia y tipos
La evidencia de auditoría es uno de los pilares fundamentales en cualquier trabajo de auditoría. Existen diferentes tipos de evidencia, como:
- Documental: Registros e informes.
- Testimonios: Declaraciones de empleados o terceros.
- Observacional: Verificación de procesos en tiempo real.
La obtención de evidencia suficiente y adecuada es vital para respaldar la opinión del auditor sobre los estados financieros.
Uso del trabajo de otros en auditoría
En muchas ocasiones, los auditores pueden depender del trabajo realizado por otros profesionales, como expertos en áreas específicas. Las NIA establecen directrices claras sobre cómo y cuándo se puede utilizar este trabajo, asegurando que se mantenga la calidad y la integridad del proceso de auditoría.
Normas especializadas y su aplicación
Las NIA también incluyen normas especializadas que abordan circunstancias específicas, como auditorías de entidades sin fines de lucro, auditorías de sectores regulados, y más. Estas normas brindan un marco que ayuda a los auditores a manejar situaciones complejas y cumplir con los requisitos legales y éticos pertinentes.
Código de ética para contadores
El Código de ética para contadores forma parte integral de las NIA. Este código establece principios de conducta que los contadores deben seguir, tales como la integridad, la objetividad, la confidencialidad y la competencia profesional, lo que es esencial para mantener la confianza del público.
Control de calidad en los servicios de auditoría
El control de calidad es crucial en el contexto de la auditoría. Las NIA enfatizan que cada firma de auditoría debe establecer protocolos para controlar la calidad de sus servicios, garantizando que se cumplan los estándares establecidos y que se aprendan lecciones de auditorías anteriores.
Conclusiones
Las Normas Internacionales de Auditoría son un conjunto sólido de directrices que buscan garantizar que las auditorías se realicen de manera coherente y profesional. Conocer qué son las NIA, sus objetivos, y sus principios es esencial para cualquier persona involucrada en el campo de la auditoría y la contabilidad.
Relevancia y vigencia de las NIA en la actualidad
La relevancia de las NIA se mantiene en constante crecimiento, especialmente en un entorno de negocios que exige una creciente transparencia y responsabilidad financiera. Las NIA no solo ofrecen un modelo de referencia para auditores, sino que también brindan confianza al público sobre la calidad de la información financiera auditada. Así, su vigencia se justifica por la necesidad de adaptación continua a un entorno cambiante, asegurando que se continúe promoviendo la ética y la calidad en el sector.