
Cómo se contabiliza el impuesto de renta bajo NIIF
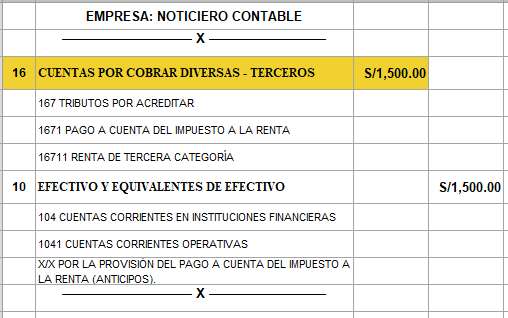
La correcta contabilización del impuesto de renta es fundamental para la gestión financiera de cualquier empresa. Este proceso no solo afecta la situación fiscal de la compañía, sino que también incide directamente en la presentación de sus estados financieros. Bajo las Normas Internacionales de Información Financiera (NIIF), se establece un marco claro para el tratamiento de los impuestos, lo cual busca armonizar la información presentada por las empresas en todo el mundo, facilitando así la comparación y análisis de su rendimiento.
La causación del impuesto de renta es un aspecto clave que todo contador debe dominar, ya que implica el reconocimiento y la medición adecuada de las obligaciones fiscales que la entidad debe cumplir. La manera en que se contabiliza el impuesto de renta influye no solo en la declaración de la obligación tributaria, sino también en el cálculo de los dividendos y en la planificación financiera a largo plazo de la empresa.
- Conceptos básicos del impuesto de renta
- Clasificación del impuesto de renta: impuesto corriente y diferido
- Reconocimiento del impuesto de renta en los estados financieros
- Registro contable del impuesto a las ganancias
- Efecto del impuesto de renta en la distribución de dividendos
- Provisión del impuesto de renta al cierre contable
- Ajustes y diferencias en la provisión del impuesto
- Pagos de obligaciones y su contabilización
- Conclusiones sobre el tratamiento contable del impuesto de renta bajo NIIF
Conceptos básicos del impuesto de renta
Para entender cómo se contabiliza el impuesto de renta, es esencial conocer los conceptos básicos que lo rodean. El impuesto de renta se divide en dos categorías principales: el impuesto corriente y el impuesto diferido. El impuesto corriente corresponde a la obligación tributaria que se debe pagar por el ejercicio fiscal en curso, mientras que el impuesto diferido se refiere a las diferencias temporales que podrían dar lugar a un pasivo o a un activo tributario en el futuro.
Clasificación del impuesto de renta: impuesto corriente y diferido
El impuesto corriente se calcula en base a los resultados que se generan en el periodo contable, aplicando la tasa impositiva vigente. Por otro lado, el impuesto diferido surge de las diferencias entre la base contable y la base fiscal de los activos y pasivos de la empresa. Estas diferencias pueden ser reversibles, lo que significa que se espera que en ejercicios futuros se ajusten, creando un pasivo o un activo que debe contabilizarse adecuadamente.
Reconocimiento del impuesto de renta en los estados financieros
El reconocimiento del impuesto de renta en los estados financieros obedece a normas claras establecidas por las NIIF. En este sentido, el gasto por impuesto debe registrarse en el estado de resultados y, simultáneamente, se reconoce un activo o pasivo correspondiente. Este registro debe reflejar no solo el impuesto corriente, sino también los efectos del impuesto diferido que puedan surgir, a fin de proporcionar una imagen completa sobre la situación fiscal de la entidad.
Registro contable del impuesto a las ganancias
El proceso de registrar contablemente el impuesto a las ganancias implica una serie de pasos meticulosos que aseguran el cumplimiento de las normativas contables. Primero, se debe calcular el impuesto corriente basado en las utilidades del período. Luego, se debe evaluar cualquier diferencia temporaria que pueda incurrir en un impuesto diferido. Por último, el tratamiento contable implica el ajuste en la provisión por impuesto, asegurando que se reflejen adecuadamente en el balance general.
Efecto del impuesto de renta en la distribución de dividendos
El impuesto de renta tiene un impacto significativo en la distribución de dividendos. Dado que el beneficio neto se ve afectado por el gasto tributario, una correcta causación de renta resulta esencial para determinar el monto que podrá ser distribuido entre los accionistas. Las empresas deben ser conscientes de sus obligaciones fiscales, ya que el incumplimiento o la subestimación del impuesto podría llevar a problemas financieros significativos.
Provisión del impuesto de renta al cierre contable
Al final de cada período contable, las empresas deben contabilizar la provisión del impuesto de renta, la cual refleja la estimación del impuesto a pagar. Esta provisión se reconoce en el estado de resultados y debe ser ajustada de acuerdo a las circunstancias específicas del ejercicio. Una corrección inadecuada puede dar lugar a discrepancias significativas en los resultados reportados y afectar la confianza invertida en la empresa.
Ajustes y diferencias en la provisión del impuesto
Una vez que se determina el monto definitivo del impuesto, es necesario registrar los ajustes y diferencias en la provisión del impuesto. Estos ajustes se reflejan en los resultados como ingresos o gastos, dependiendo de la naturaleza del ajuste. Es importante que las empresas mantengan registros claros y precisos de sus transacciones para poder evaluar correctamente cualquier diferencia que surja durante la auditoría o revisión de cuentas.
Pagos de obligaciones y su contabilización
La contabilización de los pagos de obligaciones tributarias se lleva a cabo considerando los saldos a favor y las retenciones aplicables. Este registro es esencial para garantizar que se cumplan adecuadamente los compromisos fiscales de la empresa y que no haya duplicación en registros. Cada pago debe reflejarse de manera clara en los libros contables, facilitando así una auditoría transparente y efectiva.
Conclusiones sobre el tratamiento contable del impuesto de renta bajo NIIF
contabilizar el impuesto de renta bajo las NIIF requiere de atención al detalle y un profundo entendimiento de las normativas vigentes. Desde la causación renta hasta el registro de las provisiones, cada paso en el proceso es crucial para el correcto funcionamiento financiero de la entidad. Las empresas deben esforzarse por mantener prácticas contables sólidas que aseguren la correcta contabilización del impuesto de renta y garanticen la transparencia en sus informes financieros.
Así, la correcta gestión del impuesto de renta no solo asegura el cumplimiento de las obligaciones fiscales, sino que también refuerza la confianza de los inversionistas y stakeholders en la empresa. Por lo tanto, es esencial que los profesionales contables comprendan cómo se contabiliza el impuesto de renta y mantengan registros meticulosos para el futuro crecimiento y estabilidad de la organización.